
Itaú Unibanco, Bradesco e Santander Brasil, os três maiores grupos financeiros privados do Brasil, divulgaram seus balanços do quarto trimestre de 2024 na semana passada. Juntos, alcançaram um lucro líquido de R$ 74,8 bilhões em 2024, o que representa um aumento de 22% em relação ao ano anterior.
Esse crescimento é reflexo de estratégias eficazes na concessão de empréstimos, que é a principal atividade dos bancos tradicionais. Em 2024, os três grandes buscaram expandir o crédito com garantias — como os empréstimos imobiliários e os voltados à compra de veículos —, que são mais seguros. Além disso, a manutenção do apetite pelo risco no mercado de alta renda, conhecido por sua maior capacidade de pagamento, foi crucial para o Itaú alcançar o melhor resultado histórico do setor.
Confira a seguir sete indicadores para avaliar o desempenho dos bancos em 2024. Cada instituição financeira possui sua própria trajetória, por isso, embora os números sejam precisos, é importante contextualizá-los e analisá-los de forma conjunta.
Qual banco concedeu mais empréstimos?
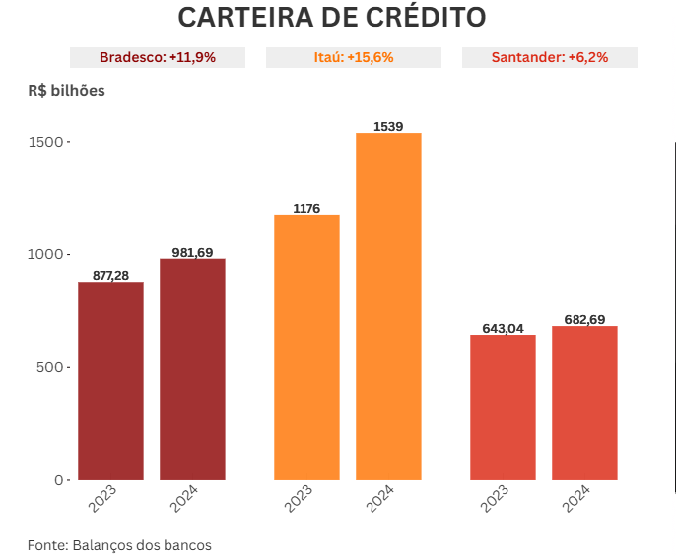
A principal função de um banco tradicional é “alugar” dinheiro, ou seja, emprestar com a cobrança de juros. O crescimento dos recursos emprestados aos clientes é um reflexo do sucesso da estratégia comercial de cada instituição financeira. Em 2024, a expansão dos empréstimos foi o principal motor da lucratividade dos maiores bancos privados do Brasil.
Destaque Bradesco:
Após alguns trimestres de cautela, o Bradesco aumentou o ritmo das concessões nos três primeiros trimestres de 2024. No entanto, com a previsão de um cenário econômico mais desafiador devido ao aumento das taxas de juros neste ano, o banco optou por moderar seu apetite por crédito no quarto trimestre, priorizando linhas com maior segurança, como as com garantias. O financiamento imobiliário, por exemplo, teve um crescimento de 14,9% em relação ao ano anterior.
Destaque Itaú:
O Itaú se destacou pelo avanço do cartão de crédito nos segmentos de alta renda, Uniclass e Personnalité, em 2024. O crescimento de 11,1% no crédito imobiliário e de 9,9% em financiamentos para veículos reflete o esforço do banco em expandir nas linhas de menor risco, ao mesmo tempo em que mantém foco em produtos mais lucrativos, como o cartão de crédito.
Destaque Santander:
Os financiamentos para compra de veículos no Santander tiveram um impressionante aumento de 62,2% em relação ao ano anterior, destacando-se como um ponto central da estratégia do banco. Esses financiamentos não só impulsionam as vendas de produtos relacionados, como seguros, mas também indicam a prioridade do banco pela rentabilidade da carteira em vez do volume de empréstimos.
Qual banco registrou mais inadimplência?
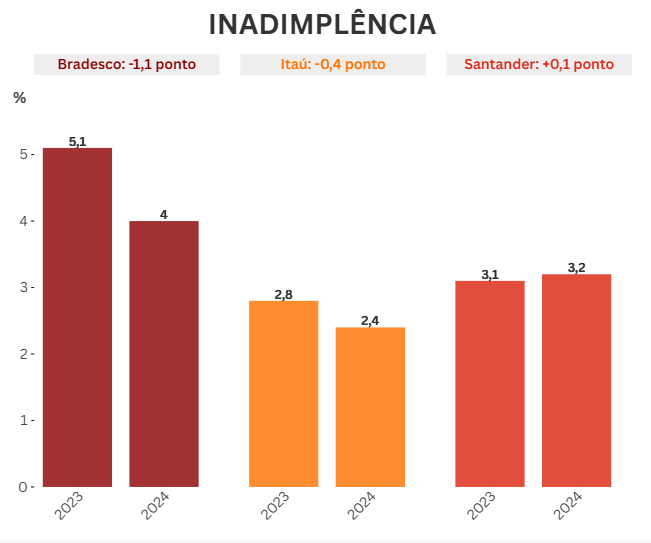
Expandir a carteira de crédito sem aumentar os calotes é um grande desafio. Para isso, os bancos têm investido cada vez mais em coleta de dados e tecnologias avançadas para realizar avaliações de risco mais precisas, com o objetivo de controlar melhor as perdas decorrentes da inadimplência.
Destaque Bradesco:
O Bradesco conseguiu reverter a tendência de aumento da inadimplência, que havia prejudicado seu balanço dois anos atrás. Essa reviravolta levou à criação de um plano de reestruturação, que teve início com a substituição do presidente-executivo Octavio de Lazari Junior por Marcelo Noronha, em novembro de 2023.
Destaque Itaú:
Os índices de inadimplência do Itaú são historicamente bons, graças a uma política de concessão de crédito refinada e a um público de maior capacidade de pagamento, o que torna os clientes do banco menos vulneráveis às flutuações econômicas.
Destaque Santander:
A estabilidade da inadimplência no Santander foi resultado de uma abordagem cuidadosa na concessão de crédito, confirmando que a estratégia adotada foi eficaz.
Qual banco faturou mais?
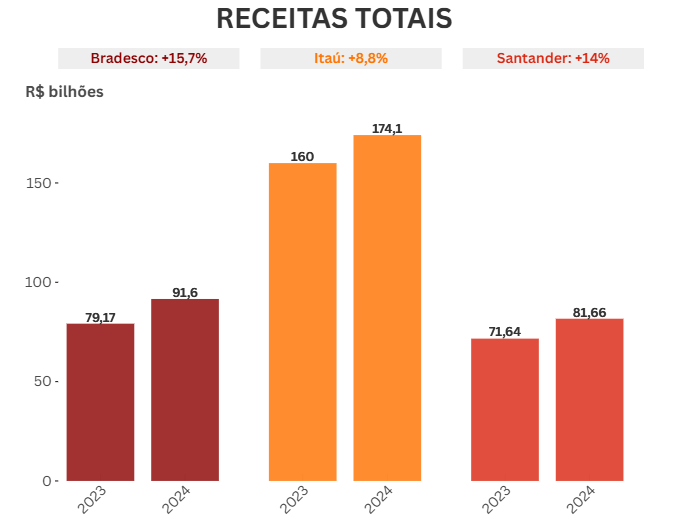
Além dos juros cobrados pelos empréstimos, os bancos geram receita com tarifas de serviços, como manutenção de contas correntes e transferências, e com a venda de outros produtos, como seguros e consórcios. No Brasil, onde a taxa básica de juros é historicamente alta, o dinheiro é uma das “mercadorias” que oferece os maiores retornos para os empresários locais. Por esse motivo, empresas de diversos setores também buscam atuar no mercado financeiro: cartões de crédito e financiamentos, por exemplo, se tornaram fontes de receita significativas para grandes redes de varejo de roupas, móveis e eletrodomésticos. O aumento de 1,75 ponto percentual na Selic, que fechou 2024 em 12,25% ao ano, ajudou a impulsionar essa parte da receita, especialmente em um cenário em que o fortalecimento do Pix e a crescente concorrência com os bancos digitais dificultam a cobrança de tarifas. Para 2025, espera-se um mercado mais desafiador, pois a continuidade do aumento da Selic e a desaceleração da economia, acompanhada da alta do desemprego, devem desincentivar os clientes a contrair novos empréstimos. Já as receitas com outros serviços e tarifas tendem a ser menos afetadas por essas mudanças conjunturais.
Destaque Bradesco:
As receitas com serviços que não envolvem crédito apresentaram um forte crescimento, impulsionadas pela renda proveniente dos cartões, que subiu 16,2% em comparação anual. Em 2024, o Bradesco ampliou sua participação na Cielo, passando de 30,06% para 50,1%, após o fechamento do capital da empresa de maquininhas de pagamento em agosto.
Destaque Itaú:
Além do aumento no volume de crédito, que impulsionou o faturamento com juros, o Itaú também se destacou pelo maior volume de transações com cartões e pelo crescimento das receitas provenientes da gestão de ativos.
Destaque Santander:
O Santander surpreendeu positivamente pela rapidez com que aumentou as taxas cobradas nos empréstimos, ampliando o spread (a diferença entre os juros pagos na captação de recursos e os cobrados nos empréstimos).
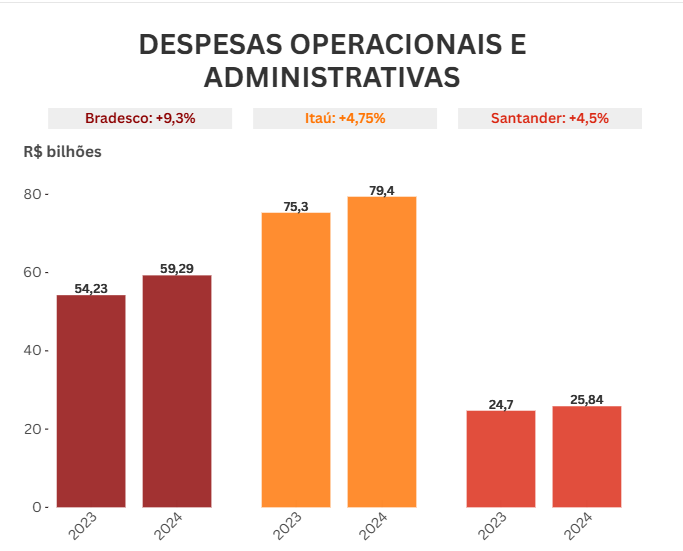
Qual banco gastou mais?
Além dos juros pagos para captar o dinheiro que emprestam, as instituições financeiras têm custos operacionais e administrativos, que incluem desde salários de funcionários até contas de luz das agências. Em 2024, todos os grandes bancos registraram aumentos significativos nas despesas com pessoal, já que os bancários do país receberam um reajuste de 4,64% nos salários e benefícios, resultando em um aumento real de 0,9%. Com a previsão de um cenário econômico mais difícil, que pode elevar a inadimplência, Bradesco, Itaú e Santander sinalizaram que, em 2025, serão mais cautelosos na concessão de empréstimos.
Destaque Bradesco:
Os recursos destinados a tecnologia, os custos com a reestruturação da operação e os investimentos em novos projetos estratégicos, como o lançamento do novo segmento de alta renda, o Bradesco Principal, impactaram significativamente as contas do banco.
Destaque Itaú:
Além do reajuste salarial dos bancários, os gastos com tecnologia foram os mais notáveis. Assim como outras instituições financeiras, o Itaú tem investido pesadamente na expansão dos canais digitais, visando agilizar e reduzir os custos no atendimento aos clientes.
Destaque Santander:
A variação dos custos abaixo da inflação anual, mesmo com o reajuste salarial dos bancários, foi um dos pontos positivos mais relevantes, refletindo a disciplina na gestão dos custos por parte dos líderes do banco.
Qual banco foi mais competente?
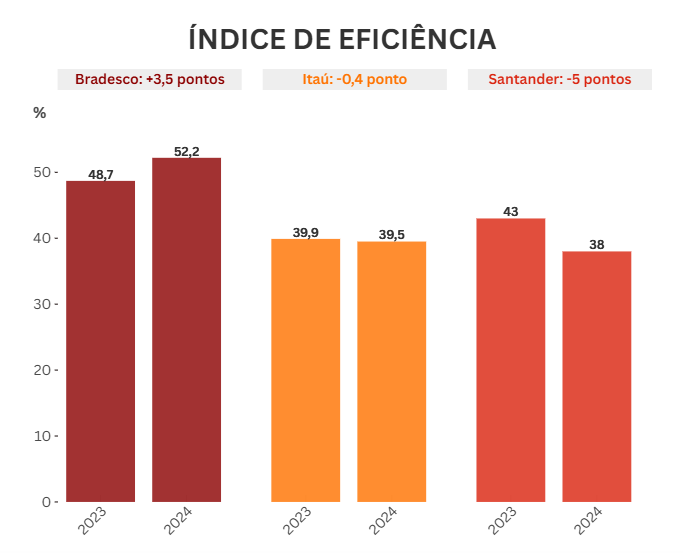
Assim como qualquer empresa, os bancos buscam sempre maximizar a receita enquanto mantêm os custos o mais baixos possível. O índice de eficiência avalia a relação entre despesas e receitas totais — quanto menor esse índice, melhor. Esse indicador também oferece uma forma de comparar o desempenho das instituições financeiras na gestão do faturamento e dos gastos, independentemente do seu porte.
Destaque Bradesco:
Em meio à reestruturação, o Bradesco demitiu 2.200 funcionários em 2024, encerrando o ano com 84.022 colaboradores, além de fechar 390 agências, totalizando 2.305 unidades. Por enquanto, os custos com demissões e o fechamento de pontos de atendimento têm impactado as contas, sem gerar uma melhoria significativa na eficiência.
Destaque Itaú:
O Itaú alcançou o maior nível de eficiência de sua história, sendo considerado uma referência entre as instituições financeiras tradicionais.
Destaque Santander:
A melhoria no índice de eficiência do Santander reflete o crescimento controlado das despesas, com o fechamento de pontos de atendimento desempenhando um papel importante nesse processo. Entre 2023 e 2024, o número de unidades caiu de 2.677 para 2.264.
Afinal, qual banco ganhou mais dinheiro?
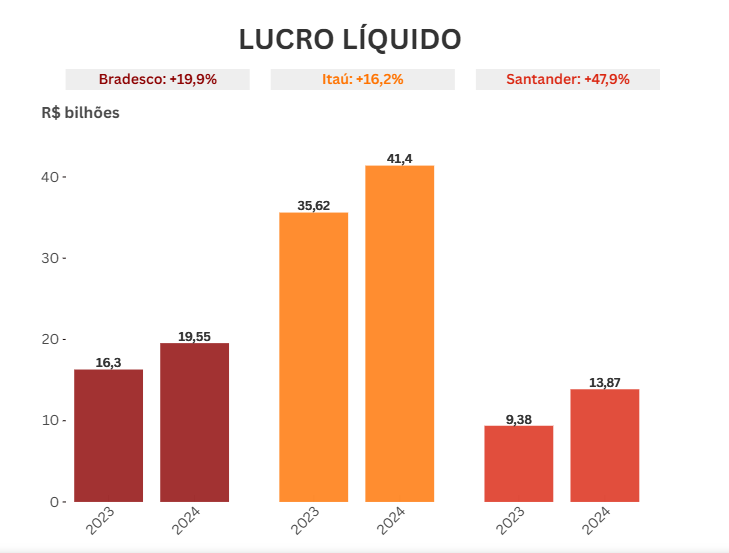
Existem dois indicadores claros que medem a rentabilidade de um banco. Um deles é o lucro líquido, que é calculado pela diferença entre receitas e despesas.
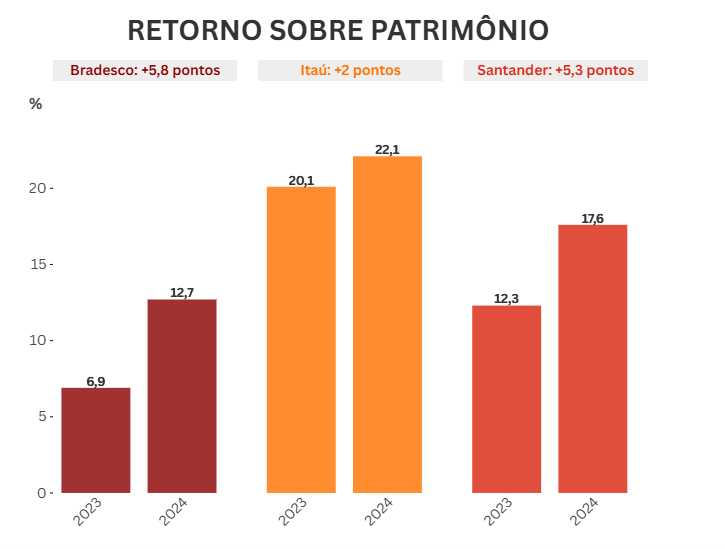
O outro indicador é o ROAE (Retorno sobre o Patrimônio Médio), que avalia os ganhos que o banco está gerando para seus acionistas com base na sua estrutura de capital. O objetivo do banco é aumentar essa relação ao longo do tempo, gerando mais lucro para cada real investido pelos acionistas na operação.
Destaque Bradesco:
O maior aumento no retorno entre os três bancos é consequência do plano de reestruturação. No entanto, a significativa melhora observada em 2024 é considerada uma recuperação da normalidade, e não um avanço operacional extraordinário.
Destaque Itaú:
O Itaú registrou o maior lucro da história dos bancos brasileiros, demonstrando uma evolução sólida, sustentada pelo crescimento consistente dos produtos de crédito, com risco bem gerido.
Destaque Santander:
O Santander surpreendeu positivamente ao conseguir aumentar a rentabilidade, mesmo adotando uma postura mais cautelosa na expansão da carteira de crédito.
Descubra mais sobre David Olindo News
Assine para receber nossas notícias mais recentes por e-mail.